Javier Gete
¿Ya existen?
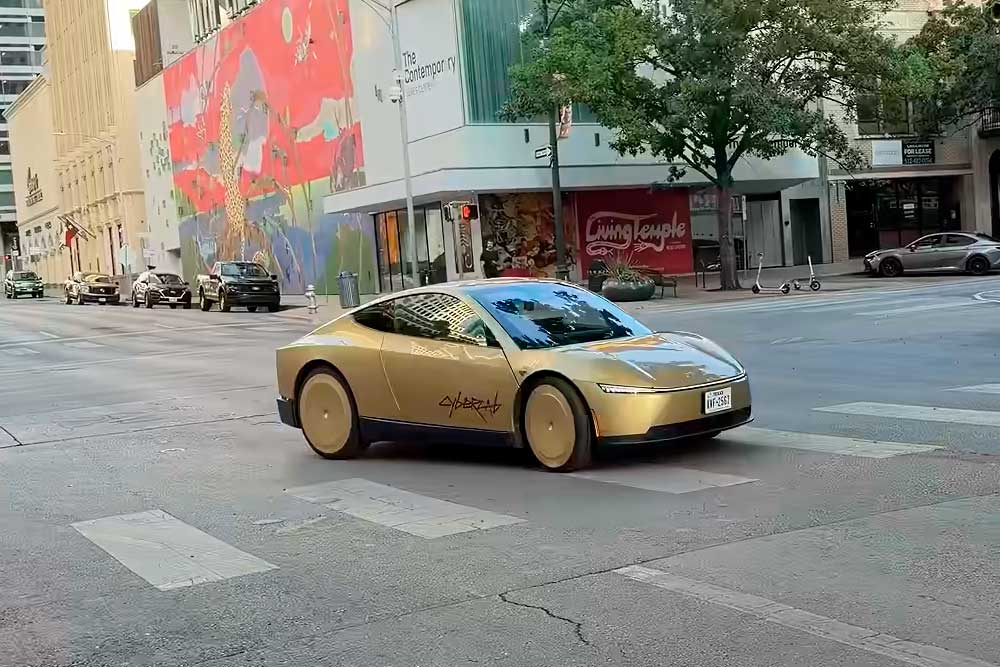
Los vehículos actuales incorporan cada vez más sistemas capaces de acelerar, frenar, mantener la trayectoria, cambiar de carril o incluso estacionar con una intervención humana muy limitada. El siguiente paso será que la conducción pueda realizarse sin que el usuario tenga que controlar directamente el automóvil. Y ahí aparece una pregunta inevitable: ¿Cómo será el seguro cuando el coche sea capaz de conducir por sí mismo?
La respuesta pasa por entender que el seguro del automóvil también tendrá que evolucionar al mismo ritmo que el propio vehículo. La digitalización, la conectividad y el análisis de datos tendrán cada vez más peso sin que desaparezca la necesidad de un Seguro.
¿Se podrán asegurar los coches autónomos?
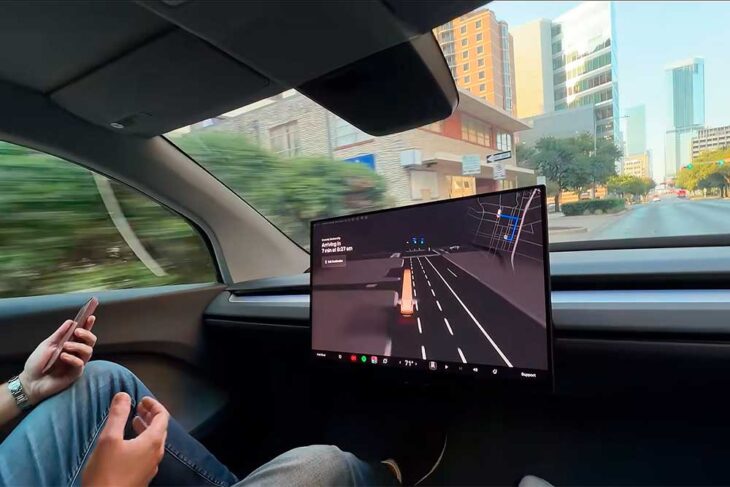
La respuesta será sí. De hecho, los vehículos con diferentes grados de automatización ya pueden asegurarse, porque las tecnologías de asistencia no eliminan actualmente la responsabilidad del conductor.
La Dirección General de Tráfico distingue entre sistemas de asistencia y vehículos automatizados. En los vehículos de nivel 2, por ejemplo, el sistema puede controlar simultáneamente dirección, aceleración y frenada, pero el conductor debe mantenerse atento y conservar la responsabilidad sobre la conducción.
Por tanto, hoy el seguro continúa girando fundamentalmente alrededor del vehículo, su propietario, el conductor y el riesgo asociado a su utilización.
Esta evolución tecnológica debe ir acompañada de una forma sencilla de contratar y gestionar el seguro. La contratación online permite conocer el precio y escoger las coberturas desde cualquier lugar, sin procesos innecesarios.
Los niveles de autonomía cambiarán la forma de asegurar el coche
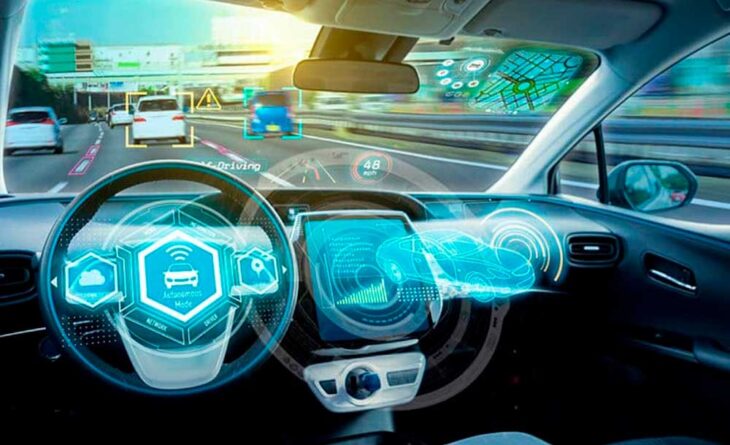
No todos los coches que anuncian funciones autónomas son realmente autónomos. Esta diferencia será fundamental también para las aseguradoras:
- Nivel 0, 1 y 2: el conductor sigue siendo protagonista: En los niveles iniciales, el automóvil ayuda al conductor, pero no sustituye su responsabilidad.
Los sistemas ADAS de ayudas a la conducción, como el control de crucero adaptativo, el mantenimiento de carril, la frenada automática de emergencia o los sistemas de detección de fatiga son ejemplos de tecnologías que ya forman parte de muchos vehículos..
Aquí el seguro puede seguir calculándose utilizando variables tradicionales: características del vehículo, uso, conductor, historial y coberturas contratadas.
- Nivel 3: el sistema empieza a asumir la conducción: En determinadas circunstancias y bajo unas condiciones concretas, el sistema puede asumir la tarea dinámica de conducir, aunque existen situaciones en las que puede requerir la intervención humana.
La normativa española continúa evolucionando para permitir el despliegue de vehículos automatizados. La DGT señala que se encuentra en tramitación un Real Decreto específico para los vehículos totalmente automatizados.
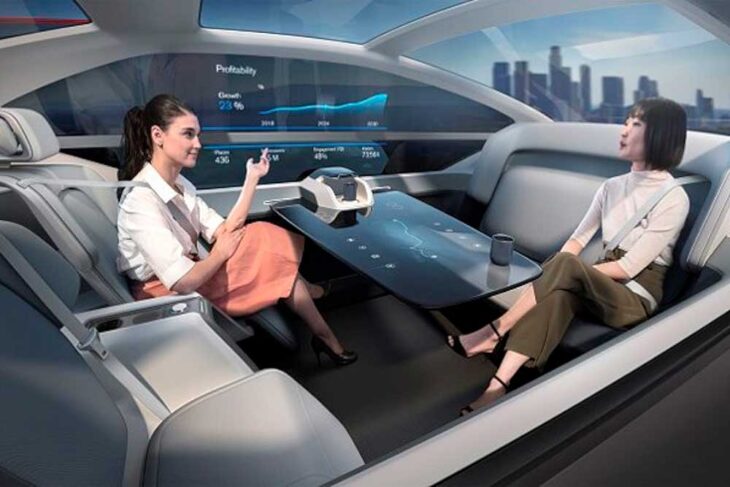
En este escenario, el seguro tendrá que determinar con mucha más precisión cuándo conducía la persona y cuándo estaba funcionando el sistema automatizado.
- Niveles 4 y 5: cuando el conductor deja de ser imprescindible: Aquí aparece el verdadero cambio ya que el vehículo puede realizar la conducción autónoma dentro de determinados ámbitos o condiciones en el nivel 4. En el nivel 5, la automatización sería completa y no dependería de un conductor humano.
La tecnología internacional ya trabaja sobre estos escenarios, incluyendo requisitos relacionados con la seguridad del software, las actualizaciones y la ciberseguridad, y esto obligará a replantear buena parte del seguro tradicional.
¿Quién responde en caso de accidente de un vehículo autónomo?
Esta será probablemente una de las cuestiones más importantes.
Hoy, cuando se produce un accidente, la responsabilidad se determina teniendo en cuenta la conducta de los implicados y las circunstancias del siniestro. La legislación española establece la responsabilidad vinculada a los hechos de la circulación y mantiene la obligación de asegurar los vehículos a motor.
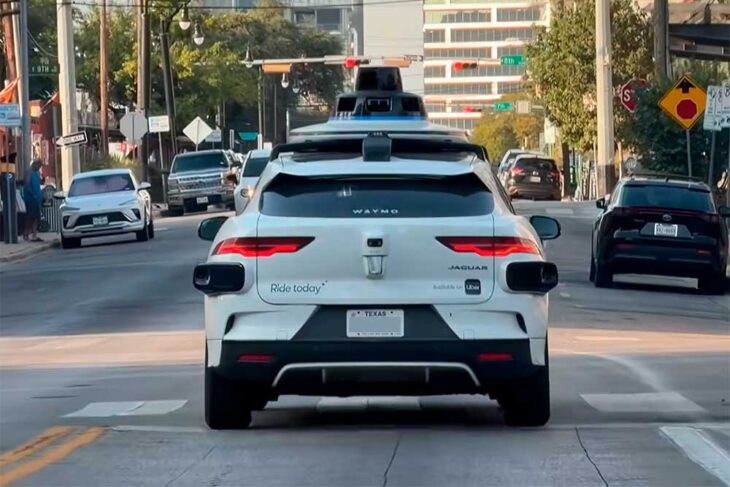
Pero imaginemos otro escenario: un automóvil circula en modo autónomo, detecta un obstáculo y decide realizar una maniobra que termina provocando una colisión.
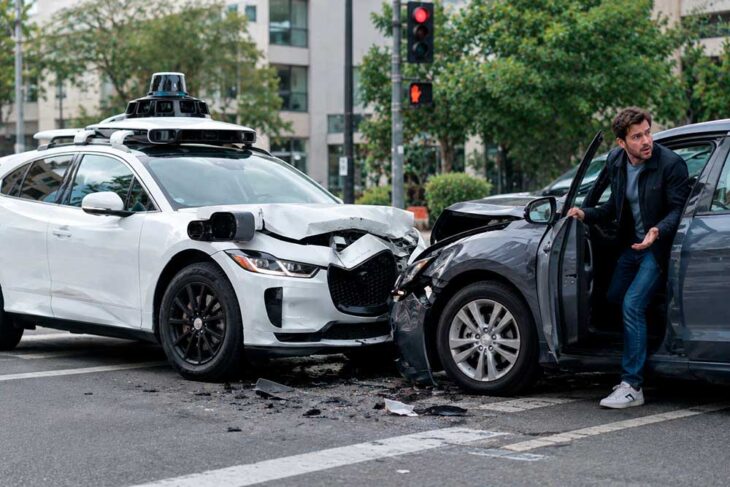
¿Quién responde?
Podrían entrar en juego diferentes responsables:
- El propietario o usuario, si existió una actuación incorrecta o incumplimiento de las condiciones de utilización.
- El fabricante del vehículo, si existe un defecto relacionado con el automóvil.
- El desarrollador del software, si un fallo del sistema de conducción intervino en el accidente.
- El proveedor de sensores o componentes, cuando el problema proceda de un elemento defectuoso.
- El operador del servicio, especialmente en vehículos autónomos utilizados como transporte bajo demanda.
- La infraestructura, si una deficiencia de comunicación o información vial contribuyó al incidente.
Por eso, el seguro del futuro probablemente tendrá que ser mucho más preciso a la hora de determinar qué estaba haciendo el vehículo, qué orden recibió y quién tenía el control en ese momento.
Propiedad y coches autónomos: ¿seguiremos siendo propietarios?
La automatización también puede modificar la relación entre automóvil y propietario.
Actualmente compramos un coche, lo utilizamos y contratamos una póliza asociada principalmente a ese vehículo y a nuestro perfil como conductores. Pero el automóvil autónomo podría utilizarse de una manera diferente.
Un mismo vehículo podría funcionar como coche familiar durante el día, como transporte bajo demanda durante determinadas horas o permanecer estacionado el resto del tiempo.
En ese contexto, podrían aparecer seguros asociados al vehículo, al usuario, al tiempo de utilización o incluso al servicio de movilidad contratado.
No es una cuestión menor. La industria aseguradora tendrá que pasar de analizar únicamente quién conduce a estudiar también qué sistema conduce, en qué condiciones trabaja y qué nivel de automatización está activo.
¿Hay ya seguros específicos para coches autónomos?
En la actualidad, no existe un modelo generalizado de seguro para coches totalmente autónomos equivalente a los seguros tradicionales de automóvil. El mercado se encuentra en una etapa de transición porque la conducción automatizada todavía está sometida a requisitos técnicos y regulatorios específicos.
Sin embargo, ya existen precedentes que apuntan hacia el futuro. En España, por ejemplo, los vehículos automatizados utilizados en determinados ensayos deben disponer de seguro obligatorio de responsabilidad civil con límites específicos según la fase de las pruebas.
Esto demuestra que el seguro no desaparecerá con la automatización. Lo que cambiará será la manera de calcular y repartir el riesgo.
Así podrían ser los seguros de los coches autónomos
Es razonable imaginar que durante los próximos años convivirán diferentes fórmulas.
| Tipo de seguro futuro | ¿Qué cubriría? | Ventajas | Inconvenientes | Posibles requisitos | Precio orientativo* |
| Terceros tradicional evolucionado | Daños causados a terceros | Sencillo y obligatorio | Protección limitada del vehículo | Vehículo homologado y datos básicos | 200-500 €/año |
| Terceros + tecnología autónoma | RC más riesgos asociados a sensores y sistemas | Mayor adaptación al vehículo automatizado | Más variables de cálculo | Sistema autónomo homologado | 300-650 €/año |
| Todo riesgo automatizado | Daños propios y a terceros | Protección integral | Prima más elevada | Vehículo de alta tecnología | 600-1.500 €/año |
| Seguro basado en uso | Riesgo según utilización | Podría pagar más quien más utiliza el coche | Requiere registro de actividad | Conectividad y autorización para analizar datos | 150-700 €/año |
| Seguro conectado o telemático | Riesgo según datos del vehículo y conducción | Precio más personalizado | Dependencia de datos y sistemas | Conectividad permanente | 200-800 €/año |
| Seguro del fabricante /operador | Responsabilidad del sistema autónomo | Puede simplificar reclamaciones | Menor libertad de elección | Servicio autónomo autorizado | 500-1.500 €/año |
* Estimaciones orientativas y prospectivas, no tarifas comerciales actuales. El precio real dependería del vehículo, las coberturas, el uso, la tecnología instalada y el marco legal vigente.
¿Podrá un coche autónomo hacer que el seguro sea más barato?
Es posible, aunque no debe darse por hecho.
Si los vehículos autónomos consiguen reducir considerablemente los accidentes, el riesgo asegurado podría disminuir. Menos colisiones significarían menos reparaciones, menos lesiones y, potencialmente, menores costes para las aseguradoras.
Pero existe el efecto contrario: sensores, cámaras, radares, unidades de procesamiento y software pueden hacer que una reparación sea mucho más cara.
Un pequeño golpe que hoy afecta a un paragolpes podría dañar mañana un radar o una cámara integrada. Además, el software y la ciberseguridad introducirán riesgos que prácticamente no existen en los vehículos convencionales.
Por eso, un coche más seguro no necesariamente tendrá un seguro automáticamente más barato.
Para poder responder será necesario disponer de registros fiables.
El concepto de caja negra ya existe en los automóviles actuales. Los sistemas EDR registran información relevante de determinados momentos anteriores y posteriores a un accidente.
El dato se convertiría así en una pieza fundamental para reconstruir un accidente.
¿Qué podemos esperar en los próximos años?
La transición será gradual. Primero tendremos más vehículos de nivel 2, después aumentará la presencia de funciones de nivel 3 y, progresivamente, llegarán servicios automatizados más avanzados.
La propia DGT considera que la conducción asistida y automatizada tendrá un papel relevante en la mejora de la seguridad vial y continúa trabajando en el marco necesario para su desarrollo.
Desde VERTI, esa evolución se puede observar también en la creciente importancia de la tecnología aplicada al automóvil. Por ejemplo, puedes ampliar información sobre los coches sin conductor y sus primeras pruebas en España.
Conclusiones: el coche autónomo no eliminará el seguro, lo transformará
Los coches autónomos se podrán asegurar, pero probablemente las pólizas del futuro tendrán poco que ver con las actuales.
La responsabilidad tendrá que adaptarse al nivel de automatización. El fabricante, el propietario, el software, los sensores y el operador podrían adquirir un protagonismo mucho mayor cuando el vehículo tome decisiones por sí mismo.
En la actualidad con Verti, es fácil calcular el seguro online con todos los detalles y posibilidades, disponiendo de un precio claro y sencillo en el momento.
Los conceptos más relevantes son los siguientes:
- Los vehículos actuales con ADAS ya se aseguran mediante las modalidades convencionales.
- La responsabilidad será más compleja cuando el sistema asuma realmente la conducción.
- Los datos del vehículo serán fundamentales para reconstruir accidentes y calcular riesgos.
- Los seguros podrían evolucionar hacia modelos basados en uso, conectividad y nivel de automatización.
- Un coche autónomo más seguro no implica necesariamente un seguro más barato.
- La contratación y gestión digital serán cada vez más importantes.
El coche autónomo todavía tiene camino por recorrer, pero una cosa parece clara: cuando el automóvil empiece a conducir por nosotros, el seguro también tendrá que aprender a hacerlo de otra manera.