Por Javier Gete
¿Te pueden multar si lo guardas en un garaje privado?
Dejar el coche aparcado durante meses, guardarlo en un garaje particular o conservar un vehículo antiguo que apenas utilizamos son situaciones bastante habituales. En estos casos, es lógico plantearse si merece la pena seguir pagando el seguro o si podemos cancelarlo mientras el automóvil permanece inmóvil. Pero esto ¿es legal?
La respuesta es importante: en España, tener un coche parado en un garaje privado no exime, por sí solo, de la obligación de asegurarlo. Si el vehículo sigue matriculado y no se encuentra en una situación legal que lo libere de esa obligación, puede ser sancionable mantenerlo sin el seguro obligatorio, aunque no salga a la calle.
Antes de cancelar una póliza, conviene conocer qué dice la normativa, cómo pueden comprobar las autoridades si un vehículo está asegurado y qué alternativas existen para reducir el gasto sin asumir riesgos innecesarios.
¿Es obligatorio el seguro de un coche que no se utiliza?
Sí, como regla general. La obligación de disponer de un seguro de responsabilidad civil no depende únicamente de que el propietario conduzca el automóvil todos los días, sino también de la situación administrativa y las características del vehículo.
El artículo 3 del Real Decreto Legislativo 8/2004, que regula la responsabilidad civil y el seguro en la circulación de vehículos a motor, contempla sanciones para quienes incumplen la obligación de asegurarse. Además, la jurisprudencia europea ha confirmado que estacionar un vehículo apto para circular en una propiedad privada no elimina automáticamente esta exigencia.
Por tanto, un coche puede necesitar seguro aunque lleve meses sin arrancar, esté cubierto con una funda o permanezca dentro de un garaje particular.
¿Qué ocurre si anulo el seguro porque no uso el coche?
Si cancelamos la póliza y dejamos el vehículo matriculado sin una situación legal que lo exima del aseguramiento, podemos incumplir la normativa. La intención de no conducirlo no basta para evitar esa obligación.
Tampoco es suficiente con retirar la batería, dejar el depósito vacío o conservar las llaves en casa. Son medidas que pueden impedir o dificultar su utilización, pero no sustituyen los trámites administrativos necesarios.
Antes de tomar una decisión, recomendamos valorar una modalidad de seguro más económica. Por ejemplo en Verti puedes consultar las opciones disponibles y comparar coberturas a través de su calculadora online de seguros de coche, sin necesidad de desplazarte a una oficina.
¿Pueden multarte por tener el coche sin seguro en un garaje privado?
Sí. Que el vehículo esté dentro de una propiedad privada no garantiza que quede fuera del alcance de la obligación de aseguramiento. La clave está en comprobar si continúa sujeto legalmente a ella.
La Sentencia del Tribunal de Justicia de la Unión Europea de 4 de septiembre de 2018, asunto C-80/17, abordó precisamente el caso de un vehículo estacionado en un terreno privado que seguía matriculado y era apto para circular. El tribunal concluyó que la mera decisión de su propietario de dejar de utilizarlo no eliminaba la obligación de asegurarlo.
Ahora bien, hay que distinguir dos cuestiones: que exista una obligación legal y que las autoridades lleguen a detectar un incumplimiento. No son lo mismo.
¿Cómo pueden saber las autoridades que un coche no tiene seguro?
En España existe el Fichero Informativo de Vehículos Asegurados (FIVA), que permite comprobar si un vehículo dispone de una póliza en vigor. Las autoridades pueden contrastar la matrícula y verificar la situación aseguradora mediante los mecanismos disponibles.
Esta comprobación puede producirse en controles de tráfico, durante determinadas actuaciones administrativas o cuando el vehículo aparece en otras circunstancias que permiten identificarlo.
¿Y si está encerrado en un garaje particular? No debemos confundir la capacidad de comprobar los datos de un vehículo con el acceso físico a una propiedad privada. No existe una garantía de que todos los coches sin seguro vayan a ser detectados automáticamente dentro de sus garajes, pero tampoco podemos considerar que mantenerlos allí sea una forma legal de eludir la obligación.
La posibilidad de detección no cambia la norma: si el automóvil debe estar asegurado, la opción prudente es regularizar su situación.
¿Qué sanción corresponde por tener un coche parado sin seguro?
El artículo 3 de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor establece una multa de 601 a 3.005 euros por incumplir la obligación de aseguramiento.
La cuantía no es idéntica en todos los casos. La normativa contempla factores como la categoría del vehículo, el servicio que presta, el tiempo que permanece sin asegurar, la reiteración de la infracción y si estaba circulando o no.
Por eso, no es correcto afirmar que cualquier coche parado sin seguro guardado en un garaje vaya a recibir automáticamente una multa de una cantidad fija. La sanción concreta depende de las circunstancias y de la aplicación de la normativa.
Además de la multa, la ley contempla la prohibición de circulación del vehículo no asegurado y la posibilidad de acordar su depósito o precinto, con los gastos correspondientes a cargo del propietario.
¿Hay que pagar una multa aunque el coche lleve años parado?
El tiempo durante el que el vehículo permanece sin seguro es uno de los factores que pueden tenerse en cuenta para graduar la sanción. Sin embargo, eso no significa que la multa aumente automáticamente cada año ni que pueda calcularse sin examinar el caso concreto.
Si recibimos una notificación, conviene comprobar la matrícula, los hechos imputados, la fecha, la situación administrativa del vehículo y el fundamento legal de la denuncia. Si existen errores o circunstancias relevantes, podremos valorar las alegaciones o los recursos que procedan.
¿Cómo dejar un coche parado sin tener que pagar un seguro innecesario?
La mejor decisión depende de cuánto tiempo vayamos a mantenerlo inmóvil y de si queremos volver a utilizarlo. Antes de cancelar la póliza, debemos estudiar las alternativas legales:
- Mantener el seguro obligatorio: Es la opción adecuada si queremos conservar el vehículo matriculado y disponible para volver a circular cuando lo necesitemos. Podemos revisar las coberturas contratadas y buscar una póliza que se ajuste mejor al uso real del coche.
En Verti ofrecen seguros de coche con distintas modalidades, desde terceros hasta terceros ampliado y todo riesgo, con coberturas que varían según el producto contratado. La responsabilidad civil obligatoria cubre los daños a terceros dentro de los límites legales, pero no sustituye las coberturas de robo, incendio o daños propios cuando estas no están incluidas.
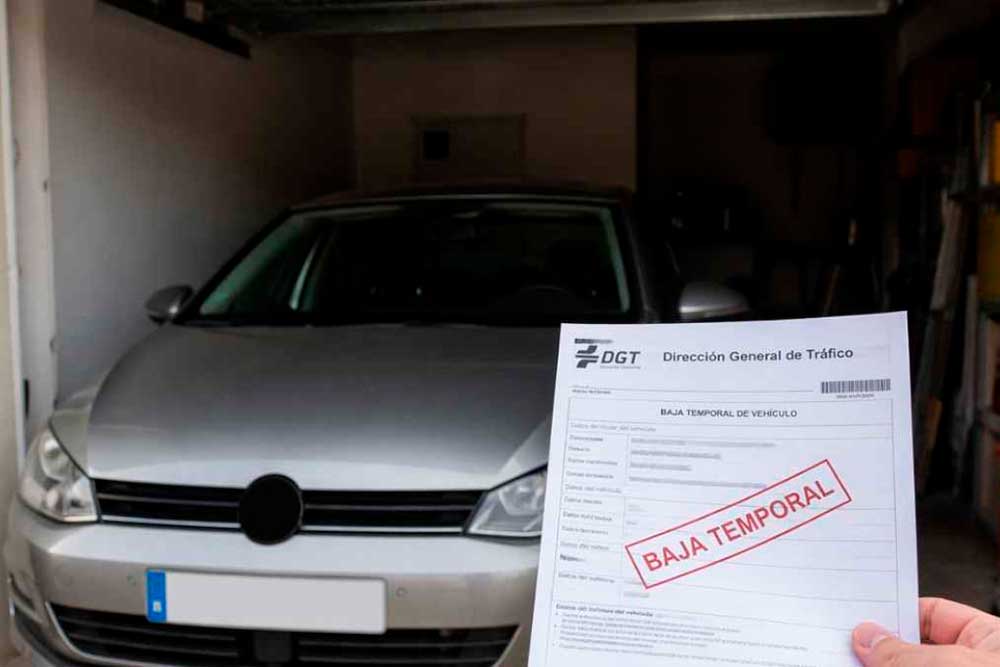
- Dar de baja temporalmente el vehículo: Si vamos a dejar el coche parado durante una temporada prolongada y no tenemos intención de utilizarlo, podemos estudiar la baja temporal en la Dirección General de Tráfico (DGT). Este trámite modifica su situación administrativa y, mientras se mantenga correctamente, permite dejar de cumplir la obligación de aseguramiento vinculada a un vehículo que ya no está en circulación en los términos previstos por la normativa.
La baja no significa que podamos conducirlo: antes de volver a utilizarlo habrá que tramitar el alta y cumplir los requisitos aplicables, incluido disponer de seguro e ITV en vigor cuando corresponda.
También debemos considerar que la baja administrativa no protege por sí misma el vehículo frente a un incendio, un robo o los daños que pudiera sufrir dentro del garaje.
- Buscar un seguro más económico si apenas conducimos: No todos los vehículos que se usan poco necesitan una póliza con las mismas características. Si hacemos pocos kilómetros al año, puede interesarnos una modalidad adaptada a un uso esporádico.
Compañías como Verti disponen de una opción de seguro por kilómetros, sujeta a sus condiciones de contratación, para conductores que recorren hasta 3.000 kilómetros anuales. Puedes consultar sus características en el calculador del seguro CuentaKms de Verti.
También puedes revisar las coberturas de un seguro de coche a terceros para comprobar si esta modalidad se ajusta a tus necesidades. La contratación y buena parte de la gestión se realizan online, de forma directa y sin necesidad de desplazarte.
Tabla resumen: qué hacer si vas a dejar el coche parado
| Gestión | Para qué sirve | Qué puede pasar si no se hace |
| Comprobar la situación administrativa | Saber si el vehículo sigue matriculado y sujeto a la obligación de aseguramiento | Mantenerlo sin seguro cuando la ley lo exige |
| Revisar la póliza actual | Confirmar su vigencia y las coberturas contratadas | Quedarnos sin protección o incumplir la obligación legal |
| Comparar seguros más económicos | Ajustar el precio al uso real del automóvil | Seguir pagando por una modalidad que no se adapta a nuestras necesidades |
| Tramitar la baja temporal, si procede | Dejar el vehículo fuera de circulación conforme al procedimiento administrativo | No quedar exento de la obligación por el simple hecho de no utilizarlo |
| Guardar la documentación | Poder acreditar los trámites realizados y la situación del coche | Tener dificultades para aclarar una incidencia o regularizar el vehículo |
| Tramitar el alta antes de volver a circular | Recuperar la situación administrativa necesaria para utilizarlo legalmente | Circular sin cumplir los requisitos exigibles |
Importante: la baja temporal no equivale a una autorización para circular sin seguro. Si el vehículo vuelve a ponerse en circulación, debemos comprobar previamente que cumple todas las condiciones legales.
¿Qué riesgos existen aunque el coche esté guardado?
La multa no es la única cuestión que debemos considerar. Un vehículo inmóvil puede sufrir un incendio eléctrico, provocar daños en otros bienes o verse implicado en un incidente que genere responsabilidades.
Por otra parte, el seguro obligatorio no cubre todos los daños que pueda sufrir nuestro propio automóvil. Si nos preocupa conservarlo durante una larga temporada, conviene estudiar si necesitamos garantías adicionales y comprobar qué cubre realmente cada modalidad.
Puede ser interesante conocer el seguro de coche por kilómetros o tradicional que ofrece Verti, así como qué cubre el seguro obligatorio de coche.
Conclusiones: ¿merece la pena cancelar el seguro de un coche parado?
La respuesta depende de nuestra situación, pero hay una idea fundamental: no debemos cancelar el seguro obligatorio únicamente porque el coche vaya a permanecer en un garaje privado.
Si queremos dejar de utilizarlo durante un periodo prolongado, debemos estudiar la baja temporal y sus requisitos. Si preferimos conservarlo matriculado, podemos comparar pólizas y elegir una opción que se adapte mejor al uso real del vehículo.
En definitiva:
- Un coche parado en un garaje privado no queda automáticamente exento del seguro obligatorio.
- La multa prevista por incumplir la obligación de aseguramiento oscila entre 601 y 3.005 euros.
- Las autoridades pueden comprobar la situación aseguradora mediante los mecanismos disponibles, incluido el FIVA.
- La baja temporal es una alternativa que debe tramitarse correctamente; no basta con dejar de conducir.
- Si utilizamos poco el automóvil, comparar un seguro más económico o por kilómetros puede ser una opción práctica.
- Antes de cancelar una póliza, conviene revisar la situación administrativa del vehículo, las coberturas y los riesgos que queremos asumir.
- La recomendación es sencilla: antes de dejar de pagar el seguro, comprueba qué situación legal tiene tu coche y elige la alternativa que mejor encaje con tus planes.